Digitaler Euro: EZB legt strenge Regulierungen gegen Geldwäsche und Haltelimits fest
Während die Europäische Zentralbank die nächste Phase der Einführung des digitalen Euro vorbereitet, haben die EU-Regulierungsbehörden und Währungshüter klare Regeln zu individuellen Haltelimits und zur Bekämpfung von Geldwäsche (AML) festgelegt, um die Finanzstabilität zu wahren.
Haltelimits zum Schutz der Bankenstabilität
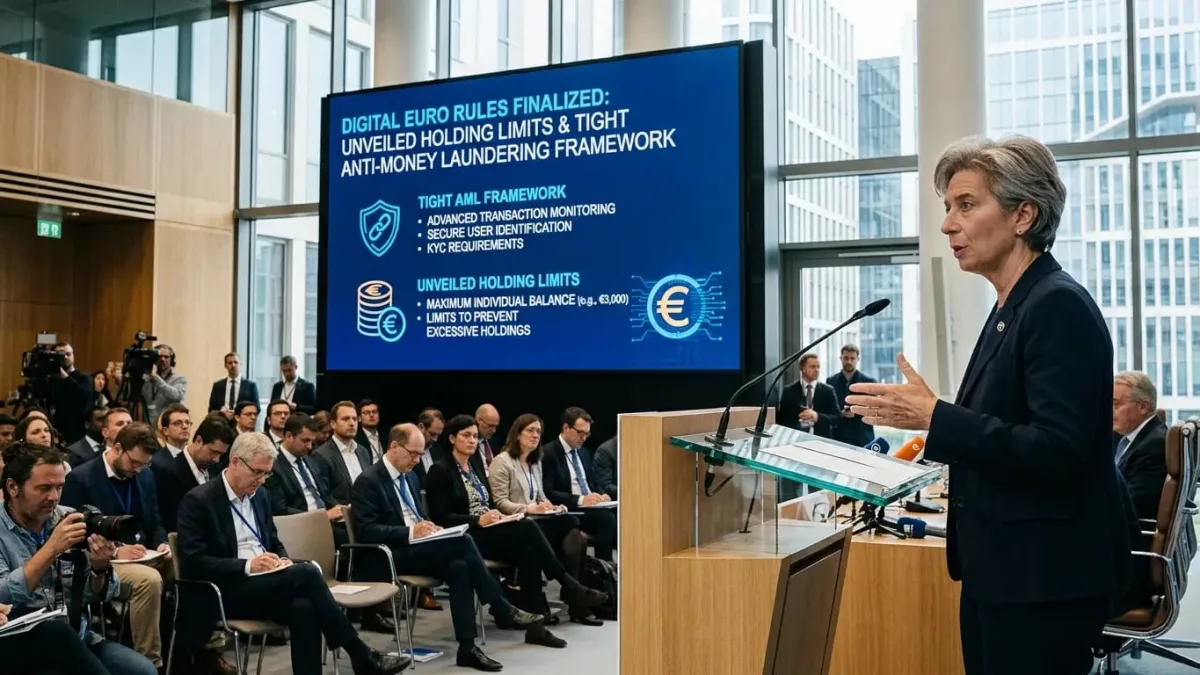
Um den Abfluss von Bankeinlagen in Krisenzeiten zu verhindern und die Stabilität des Geschäftsbankensektors zu sichern, plant die EZB eine Obergrenze von etwa 3.000 Euro pro Bürger. Für Unternehmen und Händler gilt ein Halte-Limit von null Euro, sodass eingehende digitale Euro über einen automatisierten Wasserfall-Mechanismus direkt auf ein verbundenes Bankkonto weitergeleitet werden.
Strenge Maßnahmen gegen Geldwäsche und Datenschutz
Gemäß den regulatorischen Vorgaben übernehmen lizenzierte Zahlungsdienstleister und Geschäftsbanken die obligatorischen Identitätsprüfungen (KYC) und Anti-Geldwäsche-Kontrollen. Während die EZB selbst keinen Zugriff auf persönliche Transaktionsdaten erhält, erfordern Online-Zahlungen eine Standardüberprüfung. Für Offline-Zahlungen mit geringen Beträgen sind hingegen bargeldähnliche Datenschutzgarantien unter Einhaltung täglicher Obergrenzen vorgesehen.
Ergänzung zum physischen Bargeld
EU-Entscheidungsträger betonen, dass der digitale Euro ausschließlich als Zahlungsmittel und nicht als Wertaufbewahrungsmittel oder Geldanlage konzipiert ist. Durch die Kombination strenger Haltelimits mit wirksamen Kontrollen gegen Finanzkriminalität soll der Zahlungsverkehr in der Eurozone modernisiert werden, ohne die Liquidität des Bankensektors zu gefährden.